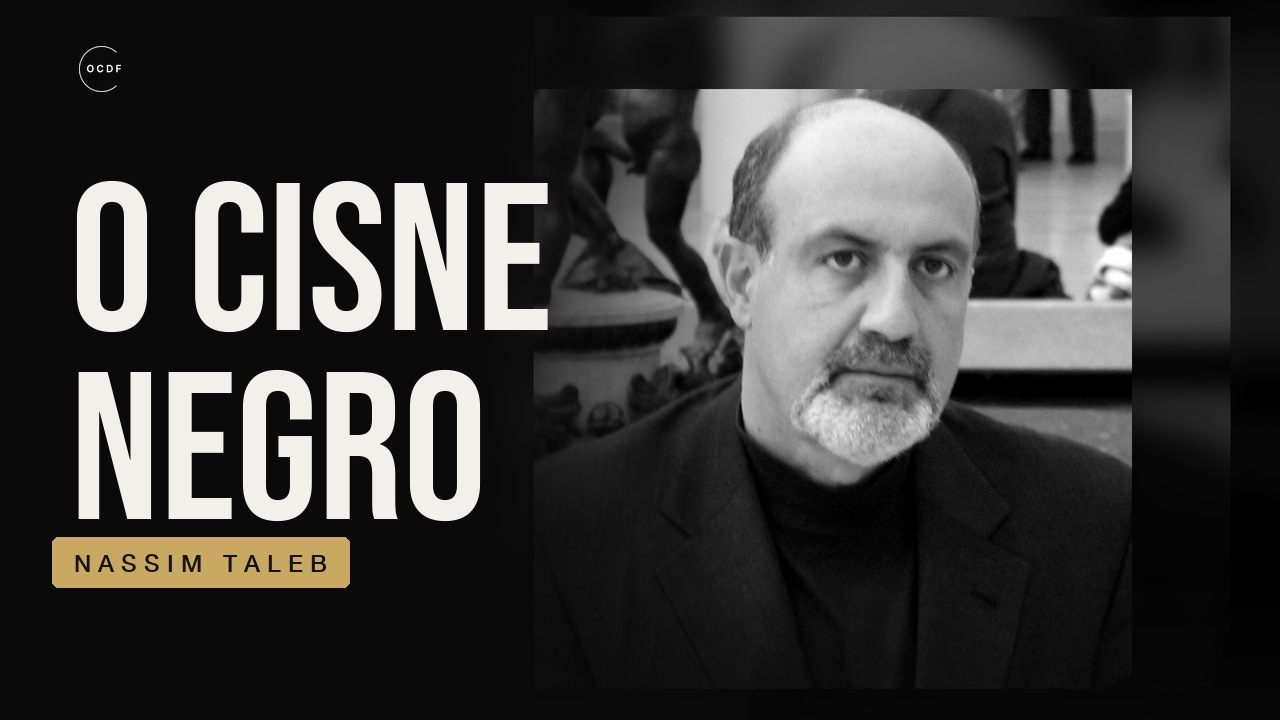
Nassim Taleb criou o termo que hoje aparece em qualquer reunião de risco, o cisne negro, e a palavra que virou título de livro de gestão, antifragilidade. Antes de escrever qualquer coisa, em 19 de outubro de 1987, ele era um trader de 27 anos no First Boston, banco de investimento de Nova York, e fez a casa ganhar entre 35 e 40 milhões de dólares no dia em que a bolsa americana caiu 22,6%, a maior queda de um só dia da história. No andar de baixo, a mesa de ações inteira perdeu.
Um ex-colega, Demetrios Diakolios, lembra da pergunta que correu o banco naquela noite: por que um sujeito do andar de cima ganhou todo esse dinheiro num dia em que todo mundo morreu? A resposta explica o método, o custo do método e o que um dono de empresa pequena no Brasil pode aproveitar dele.
O que Taleb fez em 1987 enquanto Wall Street vendia seguro
Nos meses anteriores ao crash, quase toda a Wall Street vendia proteção contra catástrofe. Os modelos diziam que catástrofe era quase impossível, então vender esse seguro parecia dinheiro fácil: recebia-se o prêmio mês após mês e nada acontecia. Taleb fazia o contrário. Comprava a proteção, que estava barata, e perdia um pouco todo dia.
A conta era simples e assimétrica. Se nada acontecesse, ele sangraria até ser demitido. Se acontecesse, quem tinha vendido o seguro quebraria de uma vez, e ele receberia tudo num só dia. Os colegas o achavam um tolo. Em 19 de outubro, a posição inverteu.
Quem é Nassim Taleb: do Líbano em guerra ao cisne negro
Taleb nasceu em 1960 em Amioun, no norte do Líbano, numa família de juízes e vice-primeiros-ministros. Em 1975 começou a guerra civil, e a família perdeu poder e riqueza em pouco tempo. Ele viu cedo o que passaria a vida estudando: o normal dura décadas e o raro destrói tudo em semanas.
A ideia central cabe numa frase. O mundo é dominado por eventos raros e imprevisíveis, os cisnes negros, então a pergunta certa não é o que vai acontecer, e sim o que te destrói se acontecer. Isso era escandaloso para a finança da época, que funcionava inteira com a curva normal, o modelo estatístico que diz que o extremo é tão raro que dá para ignorar. Taleb dizia que o extremo é justamente o que decide o jogo.
Frágil, resiliente, antifrágil: o método barbell
Daí vêm três palavras, desenvolvidas no livro Antifrágil. Frágil é o que quebra com o choque. Resiliente é o que resiste ao choque. Antifrágil é o que ganha com o choque. A receita, nas palavras dele, é agressividade mais paranoia.
O método para chegar lá se chama barbell, do inglês, a barra de musculação com peso nas duas pontas e nada no meio. A maior parte do que você tem fica em coisa muito segura. Uma fatia pequena vai para apostas com perda limitada e ganho aberto. O meio-termo, a posição que rende um pouco mais e esconde um risco enorme, é o que se evita. Vender seguro contra catástrofe, como Wall Street fazia em 1987, é o meio-termo por excelência.
2008: Lehman Brothers, Sadia e Aracruz fizeram o teste
Em 2008 o mundo testou a tese. O Lehman Brothers, banco cuja quebra detonou a crise financeira global, operava com alavancagem de cerca de 30 vezes, ou seja, tinha ativos equivalentes a 30 vezes o próprio capital. Bastava uma queda de 3,3% nos ativos para zerar o patrimônio. Não sobrou.
No Brasil, Sadia e Aracruz, na época duas das maiores empresas do país, uma em alimentos e outra em celulose, tinham assinado derivativos cambiais que na prática eram venda de seguro contra a alta do dólar. Ganhavam um pouco a cada mês calmo e perdiam muito se o real desabasse. É a posição oposta à de Taleb em 1987. Quando o dólar disparou, a Aracruz perdeu 2,13 bilhões de dólares e a Sadia cerca de 2,5 bilhões de reais, o primeiro prejuízo em 64 anos de história. As duas deixaram de existir como empresas independentes. Taleb nunca pisou em nenhuma delas. Mas o erro é o que ele descreve desde 1987.
Como aplicar em uma empresa pequena e na carreira
Imagine o dono de uma marcenaria. Um cliente responde por 60% do faturamento, o caixa cobre um mês de custo fixo, e o gerente do banco oferece uma aplicação que rende um pouco mais que a poupança, mas trava o dinheiro por dois anos. Pela lógica de Taleb, ele faz três coisas.
- Mapa de fragilidade. Lista só o que mata a empresa de uma vez, não aos poucos: cliente grande demais, fornecedor único, uma pessoa-chave, dívida em dólar sem receita em dólar, contrato com multa sem teto. Para cada item, testa se a empresa sobrevive a um cenário 30% pior que o pior ano que já viveu.
- Barbell no caixa. A maior parte, Taleb fala em 85 a 90%, fica em liquidez que não pode sumir e cobre meses de custo fixo. A aplicação travada é recusada: rende pouco a mais e vira armadilha no dia em que o cliente atrasa. Os 10 a 15% restantes viram apostas com perda máxima conhecida, um catálogo para arquitetos, um teste de venda online, dois meses de anúncio. Se der errado, perdeu o que decidiu perder. Se der certo, ganha um segundo cliente grande e o mapa de fragilidade melhora sozinho.
- Auditoria de pele em jogo. A ideia, título de outro livro dele, é que quem decide tem que sofrer a consequência. Antes de aceitar o conselho do gerente, o dono descobre o que o gerente ganha se der certo e o que perde se der errado. Se a resposta for comissão num caso e nada no outro, o conselho vale menos.
Na carreira o raciocínio é o mesmo. Toda a renda num único empregador e num único conjunto de habilidades é a posição frágil. Reserva para meses, mais uma fatia pequena de tempo em algo que pode crescer muito, um curso, um projeto paralelo, é barbell. E o chefe que empurra o funcionário para um projeto arriscado, leva bônus se funcionar e não responde se afundar, é alguém sem pele em jogo.
O preço do método: o fundo Empirica e as críticas
Taleb é chamado de o homem que previu 2008, e ele rejeita o rótulo. A teoria dele diz que cisne negro não se prevê. O que ele fez foi apontar fragilidade. Numa nota de rodapé de A Lógica do Cisne Negro, de 2007, escreveu que a Fannie Mae, a gigante de hipotecas americana, parecia estar sentada num barril de dinamite, vulnerável ao menor soluço. Não disse quando. Disse que quebraria se alguém soprasse.
O método cobra caro, inclusive dele. Em 1999 fundou o fundo Empirica com Mark Spitznagel. Ganhou cerca de 57 a 60% em 2000, no estouro da bolha da internet, e perdeu dinheiro em 2001, 2002 e 2003, enquanto os rivais rendiam 20% num ano e 9% no outro. Fechou o fundo em 2004 ou 2005, as fontes divergem, e o Wall Street Journal atribui o fechamento aos retornos fracos, não só à vontade de escrever livros. Pela conta do próprio Taleb, 97% de tudo o que ganhou como trader veio de um único dia. Ele mesmo resumiu: quando você perde dinheiro sem parar e depois ganha de uma vez, as pessoas acham que você é louco.
Há mais sombra. O tom dele em brigas públicas é agressivo. Escreveu que o bitcoin era uma excelente ideia e depois disse que vale exatamente zero. E nem todo mundo tem colchão para sangrar anos: Taleb vinha de família rica e tinha o lucro de 1987 no bolso. A raiz do barbell ele atribui a Sêneca, filósofo estoico e um dos homens mais ricos de Roma, que ensaiava o pior caso todo dia. O historiador Cássio Dio acusa Sêneca de hipocrisia, então nem a raiz é santa.
Em dinheiro, a tese se pagou. A Lógica do Cisne Negro vendeu mais de 3 milhões de exemplares e o Sunday Times o listou entre os 12 livros mais influentes desde a Segunda Guerra. A Universa, fundo de Spitznagel onde Taleb é consultor, rendeu mais de 100% aos clientes em 2008 e divulgou 3.612% em março de 2020, com um asterisco importante: o número é sobre a fatia de proteção, não sobre a carteira inteira.
O que essa história ensina
Eu leio Taleb menos como previsor e mais como auditor de fragilidade. Três coisas ficam. Liste o que te mata de uma vez, não o que te incomoda aos poucos. Divida o caixa nas pontas, muito seguro de um lado e arriscado com perda conhecida do outro, e fuja do meio. Pergunte a quem te aconselha o que ele perde se der errado.
Vale ler A Lógica do Cisne Negro antes de assinar qualquer contrato com derivativo ou dívida em moeda estrangeira, porque o livro é um catálogo de posições que rendem pouco em tempo calmo e quebram em semana ruim. E vale ler Antifrágil depois, porque é ali que a crítica vira método. A frase para repetir é dele: não tente prever a tempestade, descubra o que na sua vida não sobrevive a ela.
Fontes
- Nassim Nicholas Taleb, A Lógica do Cisne Negro (2007), inclusive a nota de rodapé sobre a Fannie Mae.
- Nassim Nicholas Taleb, Antifrágil, onde aparecem os conceitos de frágil, resiliente, antifrágil e barbell.
- Nassim Nicholas Taleb, Arriscando a Própria Pele (Skin in the Game), sobre pele em jogo.
- Wall Street Journal, cobertura sobre o fechamento do fundo Empirica.
- Depoimento de Demetrios Diakolios, ex-colega de Taleb no First Boston, sobre 19 de outubro de 1987.
- Sunday Times, lista dos 12 livros mais influentes desde a Segunda Guerra.
- Divulgações da Universa Investments sobre os retornos de 2008 e março de 2020.
- Balanços de Aracruz e Sadia referentes às perdas com derivativos cambiais em 2008.
- Cássio Dio, História Romana, sobre Sêneca.