Em janeiro de 1901, numa reunião que varou a noite na casa de J. P. Morgan, na Madison Avenue, em Nova York, começou a ser montada a compra da Carnegie Steel. Na sala estavam Charles Schwab, presidente da empresa de Carnegie, o sócio Robert Bacon e o especulador John W. “Bet a Million” Gates. Semanas depois, a Carnegie Steel seria vendida por US$ 480 milhões e fundida com a Federal Steel, a National Tube e outras, dando origem à United States Steel, a primeira empresa do mundo avaliada em mais de um bilhão de dólares.
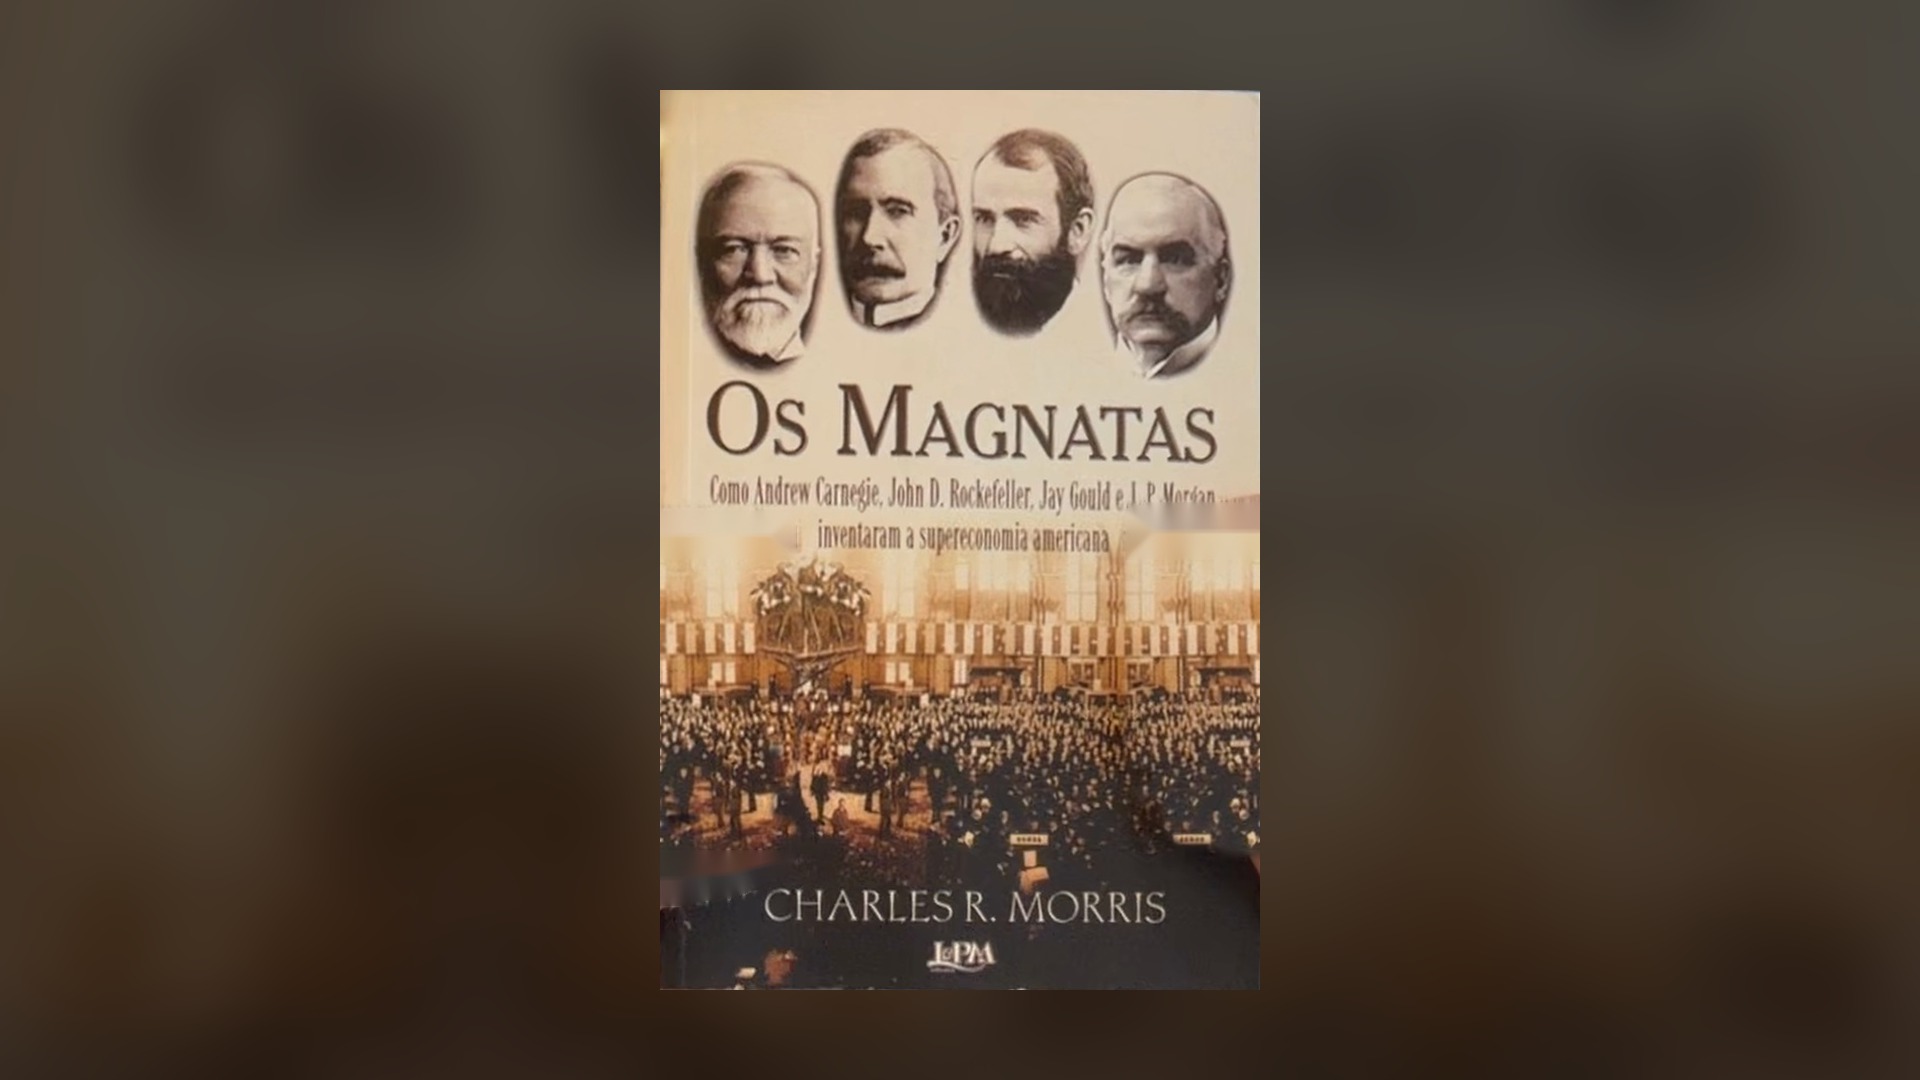
Os dois lados daquela mesa representavam dois jeitos opostos de jogar. De um lado, Andrew Carnegie, o produtor de aço mais eficiente do mundo, que ganhava derrubando custo e preço. Do outro, Morgan, o banqueiro que queria acabar com a concorrência que considerava ruinosa. Essa tensão é o eixo de Os Magnatas, de Charles R. Morris, o livro da semana do OCDF, e é a passagem que o Heitor gravou com o livro na mão no vídeo acima.
Quatro nomes que o leitor já conhece
Carnegie no aço, John D. Rockefeller no petróleo, Jay Gould nas ferrovias e no telégrafo, Morgan no dinheiro que juntava tudo isso. Os quatro nasceram com menos de cinco anos de diferença, entre 1835 e 1839, e chegaram à idade adulta junto com a ferrovia, o telégrafo e a Guerra Civil americana. A tese de Morris é geracional: uma mesma safra de homens encontrou a mesma janela tecnológica e a usou de maneiras muito diferentes.
Carnegie chegou aos Estados Unidos em 1848, aos 12 anos, imigrante escocês, e foi trabalhar numa tecelagem. Rockefeller começou como guarda-livros em Cleveland, aos 16 anos, em 1855, e fundou a Standard Oil em 1870. Gould ficou famoso na briga pela ferrovia Erie, em 1868, e na tentativa de encurralar o mercado de ouro na Sexta-Feira Negra de 1869; depois controlou ferrovias do Sudoeste e a Western Union, e as administrou de verdade. Morgan e um sindicato de banqueiros forneceram ouro ao Tesouro americano em 1895, e em 1907 ele coordenou os bancos para conter as corridas, o que fez dele uma espécie de banco central privado.
O livro e quem o escreveu
The Tycoons saiu nos Estados Unidos em outubro de 2005, pela Times Books/Henry Holt, com 384 páginas, e entrou na lista de melhores livros do ano da Barron’s. No Brasil, a L&PM publicou Os Magnatas em 2006 e lançou a edição de bolso em 2009, com tradução de Edmundo Barreiros. O subtítulo original promete explicar como os quatro inventaram a “supereconomia” americana.
Charles R. Morris não era historiador de carreira. Foi advogado, dirigiu programas de assistência social na prefeitura de Nova York, foi secretário de serviços sociais e de saúde no estado de Washington, depois banqueiro e presidente de uma empresa de software financeiro. Escreveu 15 livros e morreu em dezembro de 2021, aos 82 anos; o obituário do New York Times o definiu como historiador autodidata da economia. Em 2012 publicou uma espécie de prelúdio, The Dawn of Innovation, sobre a industrialização americana antes da Guerra Civil.
Vale ler porque Morris não entrega o roteiro esperado. A Publishers Weekly resumiu a leitura dele assim: Gould e Rockefeller saem melhor do que a fama sugere, e Carnegie e Morgan saem pior. O especulador odiado e o monopolista do petróleo aparecem como quem mais fez pela economia; o filantropo e o banqueiro respeitável levam as críticas mais duras.
A decisão: guerra ou venda
O que me chamou atenção no livro foi a origem da vantagem de Carnegie. Antes do aço, ele trabalhou na Pennsylvania Railroad, com Tom Scott, uma das maiores empresas do mundo na época, e aprendeu ali algo que quase ninguém fazia na indústria: saber o custo exato de cada etapa. Quando montou a usina Edgar Thomson, em Braddock, na Pensilvânia, que começou a produzir trilhos em 1875, levou a contabilidade de custos da ferrovia para a siderurgia. Media tudo e trocava uma máquina nova sem dó se a troca baixasse o custo da tonelada. Segundo notas de leitura do livro, Morris resume o lema dele em três verbos: cortar custo, tomar participação, ganhar escala.
No fim de 1900, Carnegie tinha 65 anos e ameaçava avançar sobre produtos acabados de aço, território de concorrentes financiados por Morgan, como a Federal Steel e a National Tube. Segundo a reconstrução da CFO.com, os rivais sabiam que não sobreviveriam a uma guerra de preços contra o produtor mais eficiente do mundo. Schwab fez um discurso num jantar em Nova York, em dezembro, com Morgan na plateia, e foi dali para a reunião da Madison Avenue. De acordo com a EBSCO, ele ainda não tinha contado nada a Carnegie.
Carnegie tinha duas saídas. Podia fazer o que sempre fez e esmagar os concorrentes, ou podia vender para o organizador e virar filantropo. Fixou o preço em US$ 480 milhões, cerca de 12 vezes o lucro segundo a CFO.com, e Schwab levou o número a Morgan, que aceitou sem regatear. O que estava em jogo, na leitura de Morris, era a troca do dinamismo pela estabilidade: Morgan não queria a melhor siderúrgica, queria o fim da concorrência que derrubava preços.
Os números
A U.S. Steel nasceu com capitalização de US$ 1,4 bilhão, a maior empresa do mundo na época. A fatia de Carnegie na venda é disputada entre as fontes: a Britannica fala em US$ 225,6 milhões, a CFO.com diz que ele tinha metade da empresa. O que não se disputa é que ele saiu dali como um dos homens mais ricos do mundo. A venda foi o ponto alto de uma onda de consolidação que, segundo a CFO.com, fundiu 4.277 empresas em 257 entre 1897 e 1904.
No petróleo, a conta é parecida. A Standard Oil chegou a refinar perto de 90% do petróleo americano por volta de 1880. Defensores de Rockefeller, como a Foundation for Economic Education, apontam que o querosene caiu de 26 para 8 centavos de dólar por galão entre 1870 e 1885, com a ressalva de que a oferta crescente de petróleo também pesou. Conta-se, pelo relato do próprio Rockefeller, que ele perguntou numa fábrica quantas gotas de solda iam em cada lata de querosene, ouviu quarenta e pediu para testar com trinta e nove. Funcionou, e o Heitor dedicou um vídeo só a essa gota.
A sombra
Nenhum dos quatro sai do livro como herói. Em 6 de julho de 1892, na Batalha de Homestead, grevistas enfrentaram agentes da Pinkerton contratados pela Carnegie Steel, com mortos dos dois lados; Carnegie estava na Escócia e Henry Clay Frick no comando. Morris critica a mendacidade de Carnegie no episódio, e a Kirkus resume o retrato como o de um hipócrita e mentiroso. Rockefeller consolidou Cleveland em 1872 com descontos secretos das ferrovias, no esquema da South Improvement Company, e a Suprema Corte mandou desmontar a Standard Oil em 15 de maio de 1911, dividida em 34 empresas. Gould era mestre do ataque às ações das próprias empresas, e Morgan condenava Gould em público enquanto buscava negócios com ele.
O livro também recebe críticas. É revisionista e simpático aos magnatas; a Kirkus nota que o autor não encontra montanhas de sujeira para revirar. Trabalho e trabalhadores ficam em segundo plano, e leitores no Goodreads apontam que os cortes salariais nas cidades do aço passam sem lamento. A Commonweal cobra uma lacuna política: Morris não explica que a reação contra os magnatas veio mais da indignação com a riqueza e sua ostentação do que de violações de leis. E é denso em finanças: a Publishers Weekly avisa que leitores sem base em economia vão penar, e a Kirkus diz que o livro é melhor apreciado por quem sabe a diferença entre debêntures e dentaduras. Por fim, é uma síntese de pesquisa acadêmica e anedótica, não trabalho de arquivo novo.
O que isso ensina a quem decide
A primeira lição é saber qual é o seu jogo: escala e custo, como Carnegie e Rockefeller, ou ordem e margem, como Morgan. Morris mostra que misturar os dois é onde a empresa trava, e a U.S. Steel, feita para estabilizar, não entregou a eficiência que a consolidação prometia. Para quem compete em escala e não sabe o próprio custo unitário, a competição ainda não começou.
A segunda é a mais prática. Pegue a sua principal entrega e escreva, etapa por etapa, quanto ela custa em tempo e em dinheiro. Numa padaria, é o custo real de cada fornada, incluindo a energia e a hora da madrugada. Numa distribuidora, é o custo por entrega, com o combustível, a devolução e o tempo parado na rua. Num escritório ou numa loja, é a hora gasta em cada proposta ou em cada atendimento que não fecha. No emprego, a mesma conta vale para o relatório que você refaz toda semana: quantas horas custam e quem paga por elas.
A terceira lição está na venda de Carnegie. Ele conseguiu o preço que pediu porque o comprador tinha medo do que ele faria se continuasse. Seu poder de negociação, numa proposta de emprego, num contrato de fornecimento ou na venda de uma participação, é o custo que você impõe ao outro se o negócio não fechar. Quem chega à mesa sem alternativa real negocia de joelhos.
A quarta vem de Rockefeller e serve a quem ainda vai abrir algo. Segundo resumos do livro, ele abria os números para o concorrente ver que competir era inútil, e trazia os bons para dentro. Antes de entrar numa guerra de preço, vale perguntar que concorrente, fornecedor ou colega dá para trazer para o seu lado. E a quinta é o aviso de 1911: escala sem legitimidade tem prazo de validade, seja a de uma empresa dominante ou a de uma carreira que cresceu pisando em muita gente.
Morris descreve, segundo notas de leitura, o gênio de Morgan como o do disciplinador, não o do criador. Para quem trabalha numa empresa, isso é a diferença entre quem organiza o que já existe e quem baixa o custo de fazer. Os dois são necessários, e o livro sugere que o segundo, em geral, é quem muda o preço de tudo.
A frase e a pergunta
Quem conhece o próprio custo decide o próprio preço. Qual custo do seu trabalho você nunca mediu?
Fontes
- Charles R. Morris, The Tycoons (Times Books/Henry Holt, 2005); Os Magnatas (L&PM, 2006; L&PM Pocket, 2009, trad. Edmundo Barreiros)
- Kirkus Reviews, resenha de The Tycoons (2005)
- Publishers Weekly, resenha de The Tycoons (2005)
- Commonweal, resenha de The Tycoons (2005)
- CFO.com, Deals of the Century
- EBSCO Research Starters, Morgan Assembles the World's Largest Corporation
- Encyclopaedia Britannica, Carnegie Steel Company
- Shelf Awareness, Obituary Note: Charles R. Morris, citando o New York Times (2021)
- Goodreads, The Tycoons, avaliações de leitores