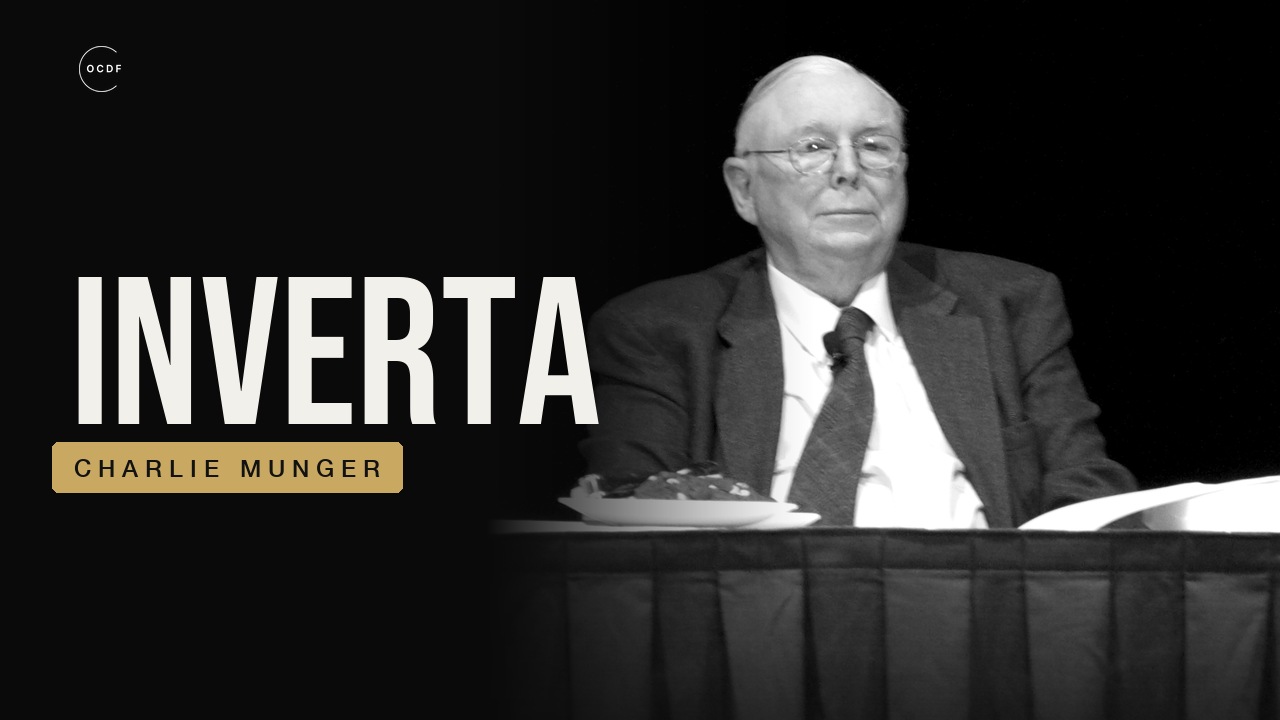
O homem que ensinou Warren Buffett a pagar caro era um advogado de Los Angeles, cego de um olho, que naquele mesmo ano começava a perder um terço do próprio dinheiro. Charlie Munger não fundou empresa com o nome dele nem escreveu best-seller. O que ele deixou foi uma regra que hoje quase todo gestor de fundo repete sem citar a origem: uma empresa excelente a preço justo vale mais do que uma empresa medíocre a preço de banana. A cena em que essa ideia venceu tem data e endereço. Início de 1972, Los Angeles, a negociação pela See’s Candies, uma rede californiana de chocolates. Esta é a história dessa decisão, e do preço que Munger pagou por pensar assim.
Quem foi Charlie Munger, o sócio de Warren Buffett
Munger nasceu em Omaha, Nebraska, em 1924, na mesma cidade de Buffett. Quando garoto, trabalhou na mercearia do avô de Buffett sem que os dois se cruzassem. Passou pela Universidade de Michigan e pelo Caltech sem concluir a graduação e entrou direto no curso de Direito de Harvard. Virou advogado em Los Angeles. A década seguinte foi brutal. Um divórcio e, em 1955, a morte do filho Teddy, de leucemia, aos nove anos. Anos depois, uma cirurgia de catarata malsucedida o deixou cego do olho esquerdo, e a dor obrigou a remover o olho. O leitor compulsivo que ficou famoso por passar o dia lendo fez isso, por mais de quarenta anos, com um olho só.
Buffett ouviu o nome dele antes de conhecê-lo. Em 1957, o médico Edwin Davis, de Omaha, decidiu aplicar cem mil dólares com Buffett e explicou que o jovem gestor lembrava um tal de Charlie Munger. A resposta foi: “Bom, eu não sei quem é Charlie Munger, mas gosto dele”. Os dois só se encontraram em 1959, num jantar organizado pela família Davis, quando Munger voltou a Omaha para o enterro do pai. Saíram dali conversando como velhos conhecidos. Em 1962, Munger abriu a própria sociedade de investimentos, a Wheeler, Munger & Co.
Benjamin Graham e o método das “bitucas de charuto”
Buffett tinha sido aluno de Benjamin Graham, o professor da Universidade de Columbia considerado o pai da análise de investimentos. A regra de Graham era simples: compre empresas por menos do que valem os ativos delas. Buffett chamava isso de “bitucas de charuto”, ações tão baratas que ainda rendem uma última tragada. Funcionava. Ele ficou milionário assim.
Munger achava que era pensar pequeno. Pagar ágio, pagar por marca, pagar por algo que não aparece no balanço, era o que a escola de Graham via como comportamento de amador. Em 1972, defender o contrário era heresia dentro daquele círculo.
A compra da See’s Candies em 1972
Buffett e Munger controlavam a Blue Chip Stamps, uma empresa de selos-prêmio com uma característica valiosa: recebia o dinheiro dos lojistas antes de entregar os prêmios e acumulava um caixa enorme. A família See queria vender a rede de chocolates e pediu trinta milhões de dólares.
Pela régua de Graham, o número não fazia sentido. A See’s tinha uns oito milhões de dólares em ativos tangíveis, entre fábrica, lojas e estoque, e lucrava cerca de dois milhões por ano depois dos impostos. Pagar trinta milhões significava aceitar uns dezessete milhões de ágio, dinheiro por algo que ninguém consegue tocar. Havia três caminhos: pagar o pedido, oferecer menos e arriscar perder o negócio, ou ir embora, que era o que o método mandava.
Buffett resistia. Munger argumentava o outro lado. A See’s tinha uma marca que os californianos compravam de presente no Natal e no Dia dos Namorados, e uma clientela que não trocava de chocolate por causa de centavos. Isso significava uma coisa invisível no balanço: poder de subir preço sem perder venda. Análises posteriores mostram que bastava um reajuste de uns trinta centavos por libra para justificar o valor. Fecharam em vinte e cinco milhões, cerca de três vezes o patrimônio tangível.
O resultado Buffett contou na carta aos acionistas de 2007. Em trinta e cinco anos, a See’s gerou 1,35 bilhão de dólares de lucro antes de impostos e precisou de apenas trinta e dois milhões de reinvestimento. Quase tudo foi enviado à Berkshire Hathaway para comprar outros negócios. Não era só uma boa empresa, era a máquina que financiou as aquisições seguintes. Buffett escreveu que foi preciso Charlie Munger para quebrar seus hábitos de bituca de charuto, e resumiu a nova planta: compre negócios maravilhosos a preços razoáveis, não negócios razoáveis a preços maravilhosos. Munger, num conselho que Buffett relembrou em 2023, foi mais direto: abandone o que aprendeu com Ben Graham, porque funciona, mas só em pequena escala.
A queda da Wheeler, Munger em 1973 e 1974
Enquanto convencia Buffett a pagar caro pela See’s, a carteira de Munger afundava. A Wheeler, Munger perdeu 31,9 por cento em 1973 e cerca de 31 por cento em 1974. Cotistas pediram o dinheiro de volta. Em 1975, ele fechou a sociedade, segundo as biografias, porque não suportava mais reportar prejuízo a quem tinha confiado nele. O retorno acumulado desde 1962 ainda foi de 19,8 por cento ao ano, contra 5 por cento do índice Dow Jones. Mas ele encerrou a operação no pior momento possível.
Essa é a sombra do método. Carteira concentrada em poucas apostas sobe muito e cai muito. Quem chama Munger de avesso a risco não entendeu. Ele aceitava volatilidade brutal. O que não aceitava era ruína, e a diferença entre as duas coisas é uma palavra: dívida. Munger caiu um terço dois anos seguidos e sobreviveu porque não devia nada. Não houve chamada de margem, banco tomando a carteira ou venda forçada no fundo do poço. Em 2009, ele disse à BBC que aquela era a terceira vez que ele e Buffett viam as ações da Berkshire caírem 50 por cento do topo ao fundo. E completou: quem não consegue reagir com serenidade a uma queda de 50 por cento duas ou três vezes por século não serve para ser acionista.
Aqui faço uma leitura minha, não um debate que existiu. Nassim Taleb, autor de “A Lógica do Cisne Negro” e “Antifrágil”, passou a vida escrevendo que a primeira regra é não ser eliminado do jogo, porque quem quebra não participa da recuperação. Munger nunca usou esse vocabulário. Mas praticou exatamente isso. A explicação dele para o sucesso da Berkshire não menciona genialidade: “a gente foi um pouco menos louco que a maioria e um pouco menos burro que a maioria, e isso ajudou muito”.
O Brasil tem um exemplo recente e caro do contrário. Em janeiro de 2023, a Americanas, uma das maiores varejistas do país, revelou inconsistências contábeis de cerca de vinte bilhões de reais, ligadas a dívidas com fornecedores que não apareciam como dívida no balanço, e entrou em recuperação judicial semanas depois. O problema não foi queda de vendas. Foi alavancagem escondida sem limite definido. É o tipo de morte que Munger passou a vida evitando.
Inversão e incentivos: as ferramentas de Munger
Em 1986, num discurso de formatura na Harvard School, uma escola secundária de Los Angeles e não a universidade, Munger não deu receita de sucesso. Deu a receita garantida de uma vida infeliz: seja pouco confiável, não aprenda com a experiência dos outros, desista na primeira derrota. A lógica, que ele atribuía ao matemático Carl Jacobi, é resolver o problema de trás para frente. Ele gostava de repetir uma frase de caipira, fazendo questão de dizer que não era dele: “só quero saber onde vou morrer, para nunca ir lá”.
A segunda ferramenta veio em 1995, numa palestra em Harvard sobre a psicologia do erro humano. Quando um processo dá resultado ruim, olhe primeiro como as pessoas são pagas, não o caráter delas. Um gerente que bate meta empurrando produto desnecessário está respondendo ao incentivo que alguém desenhou.
Munger também errou grande e admitia. Nos últimos anos, comprou, através do Daily Journal, ações de uma gigante chinesa de comércio eletrônico e depois chamou aquilo de um dos piores erros da vida. O método não elimina o erro, garante que ele não seja fatal. O acerto do mesmo período foi a montadora chinesa BYD: a aposta de 2008, em plena crise, custou uns 230 milhões de dólares e valia cerca de 6,2 bilhões em 2021. Buffett disse que o crédito era cem por cento de Munger. A Berkshire, que hoje vale na casa de um trilhão de dólares e está entre as dez empresas mais valiosas do mundo, foi descrita por Buffett na carta de 2024 com uma imagem precisa: Charlie foi o arquiteto, ele próprio o mestre de obras. Munger morreu em novembro de 2023, 34 dias antes de completar cem anos, com patrimônio estimado pela Forbes em 2,7 bilhões de dólares, uma fração do de Buffett.
O que essa história ensina
A primeira lição serve além da bolsa. Pague pela qualidade e compare o preço com o caixa que aquilo gera ao longo de anos, não com o custo de hoje. E como você pode aplicar essa ideia? Pense no fornecedor ou na pessoa que você contrata: quem cobra trinta por cento a mais, mas faz o seu cliente voltar toda semana, parece caro pela régua do custo e é barato pela régua de Munger. Vale para carreira também: a vaga que paga um pouco menos e ensina algo que multiplica seu valor em cinco anos é a See’s; o emprego que paga bem agora e não constrói nada é a bituca de charuto.
A segunda lição é estrutural. Monte a vida e o negócio para aguentar uma queda de 50 por cento. Na prática, isso é um teto de dívida que sobrevive ao faturamento caindo pela metade por um ano.
A terceira é um hábito aplicável amanhã de manhã. Antes de uma decisão grande, gaste quinze minutos listando o que faria aquilo dar muito errado em dois anos. Diante de uma proposta para abrir uma franquia com a rescisão mais um empréstimo, a pergunta natural é quanto dá para ganhar. A pergunta de Munger é outra: como isso me quebra? Ponto mal escolhido, franqueador sem suporte, faturamento 40 por cento abaixo do prometido, parcela que não cabe nesse cenário. Cada item precisa de uma proteção ou de um plano de saída antes da assinatura. Se um item não tem, a resposta é não. Foi exatamente isso que separou o fundo de Munger de zerar, em 1974, e apenas fechar.
Na frase que resume o homem inteiro: não é preciso ser brilhante, é preciso ser um pouco menos burro que os outros por muito tempo, e ainda estar de pé quando a queda passar.
Fontes
- Janet Lowe, “Damn Right”, biografia autorizada de Charlie Munger. Vale ler pela reconstrução dos anos da Wheeler, Munger e do fechamento de 1975.
- Peter Kaufman (org.), “Poor Charlie’s Almanack”, reunião das palestras, incluindo o discurso de 1986 na Harvard School e a aula de 1995 sobre psicologia do erro humano.
- Alice Schroeder, “A Bola de Neve”, biografia de Warren Buffett, com o relato do jantar de 1959 e da negociação da See’s Candies.
- Cartas de Warren Buffett aos acionistas da Berkshire Hathaway, em especial as de 2007 e 2024.
- Entrevista de Charlie Munger à BBC, 2009.
- Forbes, estimativa de patrimônio de Charlie Munger, 2023.